buddy UniCredit

- 9.20K Recensioni
- 4,3
- Download
- 1.000.000+
 Analisi di Mobxio
Gestire il conto dal telefono può essere comodo, ma solo se l’app non trasforma un’operazione semplice in una caccia ai comandi. Ho provato a valutare buddy UniCredit proprio da questo punto di vista: quanto è agevole orientarsi, leggere ciò che conta e completare le attività quotidiane in situazioni diverse? La mia impressione è quella di uno strumento finanziario pensato per avvicinare la banca all’uso di tutti i giorni, con il vantaggio della consulenza a distanza e, insieme, le cautele che accompagnano qualsiasi app legata al proprio denaro.
La app gratuita è sviluppata da UniCredit S.p.A. e rientra nella categoria della finanza personale. Ha una valutazione media di 4,3 su circa 28 mila valutazioni, mentre le recensioni sono circa 9.200 e i download superano il milione: numeri che suggeriscono una diffusione ampia, ma non dicono da soli se l’esperienza sia adatta alle esigenze di ciascuno. È stata pubblicata il 15 giugno 2020 e la versione attuale è la 3.76.2. È classificata PEGI 3 ed è indicata per dispositivi con sistema operativo dalla versione 9 in poi.
Leggere e orientarsi senza fretta
In un’app bancaria, la leggibilità non è una questione estetica: un saldo, una voce di spesa o una richiesta di conferma devono essere facili da distinguere, perché una svista può avere conseguenze concrete. Nell’uso di buddy UniCredit, il criterio che adotterei è procedere per obiettivi: prima trovare la sezione pertinente, poi controllare i dettagli, infine confermare l’azione. È un’abitudine utile soprattutto quando si passa spesso dal controllo del conto a operazioni più impegnative.
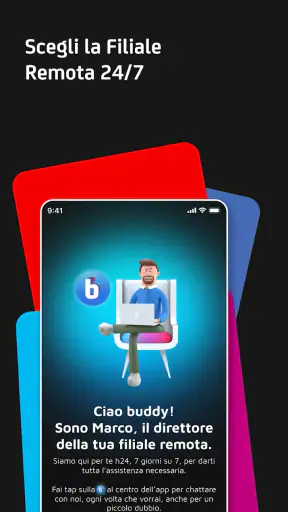
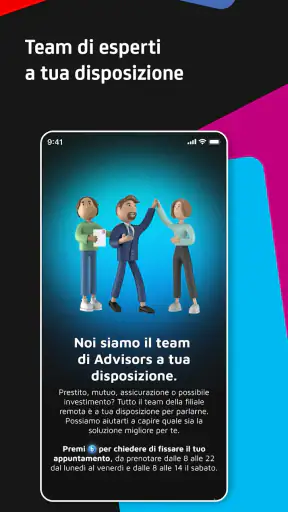
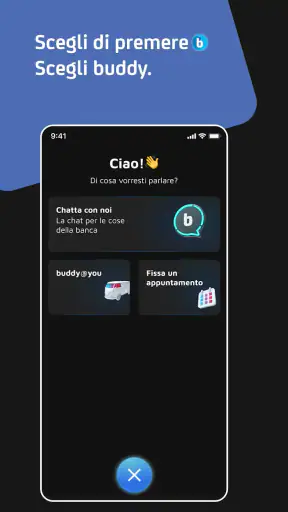
La presenza di una filiale digitale disponibile ventiquattr’ore su ventiquattro e di consulenza dal lunedì al sabato dà all’app un ruolo diverso da quello di un semplice pannello di consultazione. Non la userei soltanto per dare un’occhiata rapida al conto: può essere il punto di partenza per chiedere supporto quando una scelta finanziaria richiede spiegazioni. La distinzione è importante: la disponibilità dell’app non significa che una persona possa parlare con un consulente in ogni momento della giornata.
Per chi tende a perdere il filo tra schermate, consiglio di non iniziare un’operazione mentre si è di fretta. Fermarsi a verificare il nome della funzione e rileggere la schermata prima di proseguire è una precauzione sensata in qualsiasi app bancaria, qui come altrove. Se si sta imparando a usare servizi digitali, conviene esplorare prima le aree informative e lasciare le operazioni che modificano il conto a un momento tranquillo.
Un percorso più comprensibile se si parte da una domanda
Un modo concreto per rendere l’esperienza meno dispersiva è aprire l’app sapendo già cosa si vuole fare: controllare una movimentazione, cercare assistenza oppure occuparsi di un’attività bancaria. Invece di toccare le voci una dopo l’altra, formulare la domanda in parole semplici aiuta a scegliere la sezione con maggiore attenzione. Questo metodo è particolarmente utile per chi legge lentamente o ha bisogno di più tempo per confrontare le informazioni prima di decidere.
Buddy UniCredit può risultare più adatta a chi apprezza un rapporto tra strumenti digitali e supporto bancario, piuttosto che a chi desidera solo un’interfaccia essenziale per controllare un saldo. In quest’ultimo caso, ogni contenuto aggiuntivo può sembrare un passaggio in più. La mia raccomandazione è quindi di valutare non soltanto quanto spesso si usa l’app, ma anche se si cerca un canale di consulenza integrato nella propria routine.
Uso con abilità e ritmi diversi
Nel valutare come un’app bancaria si adatti a persone e giornate diverse, io partirei da un criterio concreto: riuscire a capire dove si è e cosa si sta per confermare, senza dover agire in fretta. Qui considero insieme la chiarezza dei percorsi, il modo di interagire con lo schermo e il momento in cui serve assistenza. Da questa base si può guardare più da vicino a precisione, pause e sensibilità agli stimoli.
Interazioni, precisione e sensibilità sensoriale
Le persone non usano il telefono tutte allo stesso modo: c’è chi tocca lo schermo con precisione, chi preferisce gesti minimi e chi ha bisogno di pause frequenti. Per questo, quando provo un’app finanziaria, considero una buona pratica evitare tocchi affrettati e controllare le informazioni prima di confermare. Nel caso di buddy UniCredit, non darei per scontato che ogni funzione sia ugualmente comoda per chi ha difficoltà motorie; chi dipende da strumenti assistivi dovrebbe verificare direttamente sul proprio dispositivo se la navigazione e le conferme risultano praticabili.
La stessa prudenza vale per chi è sensibile a stimoli visivi o preferisce contenuti molto semplici. Non basta che un’app sia installabile per poter concludere che sia confortevole per ogni persona. Se leggere testi sul telefono stanca, può aiutare aumentare le dimensioni disponibili nelle impostazioni del dispositivo e provare le schermate principali prima di affidarsi all’app per un’attività urgente. La resa può cambiare in base al telefono, alle preferenze personali e alle impostazioni già attive.
Un consiglio meno ovvio, ma utile, è preparare in anticipo il contesto dell’operazione. Se si sa che una schermata bancaria richiede attenzione, conviene sedersi, appoggiare il telefono e ridurre le distrazioni, invece di gestire una conferma mentre si cammina o si tiene in mano una borsa. Questo non è un limite specifico del servizio: è un modo pratico per ridurre gli errori quando si interagisce con dati e decisioni finanziarie.
Quando l’accesso deve adattarsi alla giornata
Una filiale sempre accessibile dal telefono è utile se si vive lontano da una sede o se gli orari di lavoro rendono complicato organizzare una visita. Anche la consulenza dal lunedì al sabato può essere preziosa per chi preferisce affrontare un dubbio parlando con qualcuno, anziché affidarsi soltanto a informazioni lette sullo schermo. È però bene distinguere tra poter aprire l’app in qualsiasi momento e poter ricevere una consulenza in qualsiasi momento: l’orario indicato per il supporto è più circoscritto.
Immagino, per esempio, una persona che durante una pausa voglia controllare un movimento e si accorga di non capire una voce. Un percorso prudente è annotare il dubbio, evitare di avviare modifiche non necessarie e riprenderlo con calma quando la consulenza è disponibile. In questo modo l’app serve a mantenere il controllo senza spingere a prendere decisioni mentre si è distratti. È una differenza pratica rispetto alle app che puntano soprattutto all’autonomia immediata, senza mettere al centro il contatto con un consulente.
Per chi viaggia o usa spesso il telefono in ambienti rumorosi, la consultazione autonoma può essere più pratica di una telefonata, mentre per una spiegazione complessa potrebbe funzionare meglio un momento tranquillo dedicato al confronto. Non considererei il canale digitale un sostituto universale dell’assistenza tradizionale: lo vedo piuttosto come un’altra possibilità, particolarmente utile quando il tempo o la distanza rendono scomodo spostarsi.
Le barriere da considerare prima di affidarsi all’app
Il punto più delicato è che un’esperienza mobile non è automaticamente inclusiva solo perché si può usare senza recarsi in filiale. Una persona può incontrare difficoltà con la lettura, con la precisione dei tocchi, con il linguaggio finanziario o con la gestione di una procedura sotto pressione. Se una schermata non è chiara, la scelta più sicura è fermarsi e chiedere chiarimenti, non procedere per tentativi. Per operazioni importanti, la comodità non dovrebbe mai prevalere sulla comprensione di ciò che si sta confermando.
Un’altra frizione possibile riguarda le aspettative sul supporto: chi cerca assistenza umana durante la notte potrebbe restare deluso, anche se il canale digitale è disponibile. La consulenza è indicata dal lunedì al sabato, quindi chi ha bisogno di confrontarsi con un professionista in un orario diverso dovrebbe pianificare la richiesta oppure scegliere un canale che corrisponda meglio ai propri tempi. È una distinzione da tenere a mente prima di considerare l’app l’unico punto di accesso alla banca.
Anche la scelta tra buddy UniCredit e un’app bancaria più essenziale dipende dal proprio modo di gestire il denaro. Se si desidera soltanto un accesso rapido a poche informazioni e si preferiscono schermate ridotte al minimo, un servizio con meno enfasi sulla consulenza potrebbe sembrare più diretto. Se invece si apprezza la possibilità di un contatto digitale con la banca, il modello di buddy UniCredit ha più senso. Non la consiglierei a chi vuole prendere decisioni importanti senza leggere con attenzione o senza avere un canale di supporto adatto alle proprie necessità.
Una scelta inclusiva quando si usa con il proprio ritmo
In definitiva, considero buddy UniCredit interessante per chi cerca un modo per avvicinare le attività bancarie quotidiane alla consulenza digitale, e non soltanto un’alternativa rapida allo sportello. La combinazione tra accesso alla filiale online e assistenza in giorni definiti può aiutare chi ha vincoli di spostamento o vuole gestire un dubbio senza organizzare subito una visita. La sua utilità cresce quando l’utente può prendersi il tempo di leggere e scegliere con calma.
La consiglierei a chi è già cliente o sta valutando i servizi UniCredit, usa con una certa sicurezza lo smartphone e preferisce avere un canale digitale da affiancare agli altri contatti bancari. La suggerirei con più cautela a chi incontra difficoltà con le interfacce mobili o ha bisogno di un’assistenza umana fuori dagli orari previsti. In questi casi, è meglio provare prima le funzioni di base e assicurarsi che il proprio modo di interagire con il telefono sia compatibile con le operazioni che si vogliono svolgere.
Con oltre un milione di installazioni, buddy UniCredit è ormai una scelta diffusa, ma la popolarità non sostituisce una prova personale. Io partirei da un’attività semplice, controllerei con attenzione quanto è agevole leggere e navigare sul proprio dispositivo e valuterei poi se il supporto consulenziale risponde davvero alle proprie abitudini. La sua qualità più utile è mettere la relazione con la banca dentro un’esperienza mobile; il limite da non trascurare è che accessibilità e comodità dipendono anche dalle capacità, dal contesto e dagli orari in cui si ha bisogno di aiuto.
Domande frequenti su buddy UniCredit
Che cos’è buddy UniCredit e a chi è rivolto?
buddy UniCredit è il servizio di banca digitale di UniCredit, pensato per gestire le principali operazioni bancarie tramite smartphone e, in base all’offerta disponibile, anche attraverso canali di assistenza dedicati. Può interessare sia a chi cerca un conto gestibile online sia ai clienti UniCredit che desiderano usare funzioni digitali. Prima di attivarlo, verifica sul sito ufficiale requisiti, condizioni e servizi inclusi nella tua specifica offerta.
Quali operazioni posso svolgere con l’app buddy UniCredit?
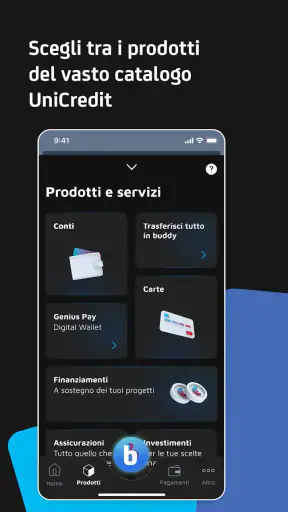
Le funzioni possono includere la consultazione di saldo e movimenti, la gestione delle carte e l’esecuzione di operazioni come bonifici o pagamenti, secondo il conto attivato e le funzionalità disponibili nella versione corrente dell’app. Alcune operazioni potrebbero avere limiti, costi o condizioni specifiche. Controlla i dettagli contrattuali e l’elenco aggiornato delle funzioni prima di affidarti all’app per un’operazione importante.
Come si apre un conto buddy UniCredit e quali documenti servono?
L’apertura avviene normalmente attraverso una procedura digitale, che può richiedere dati personali, un documento d’identità valido e la verifica dell’identità, per esempio tramite fotografia o video. I requisiti possono cambiare in base all’età, alla residenza e al tipo di prodotto richiesto; la richiesta può inoltre essere soggetta a verifiche della banca. Consulta le istruzioni ufficiali per conoscere documenti, tempi e condizioni aggiornati.
buddy UniCredit è sicuro per accedere al conto e autorizzare pagamenti?
L’app di una banca può integrare strumenti di sicurezza come credenziali personali, verifica dell’identità e conferme delle operazioni, ma la protezione dipende anche da come viene usato il dispositivo. Scaricala solo dallo store ufficiale, mantieni aggiornati app e sistema operativo e non condividere codici o password. Se perdi il telefono o noti attività sospette, contatta subito UniCredit tramite i canali ufficiali.
L’app buddy UniCredit è gratuita e su quali dispositivi è disponibile?
L’app può essere scaricata dagli store ufficiali per i dispositivi compatibili, ma disponibilità, requisiti tecnici e costi del servizio dipendono dall’offerta bancaria e possono variare nel tempo. Un download gratuito non significa necessariamente che conto, carte o singole operazioni siano senza costi. Prima di procedere, controlla la scheda dell’app e il foglio informativo ufficiale per verificare compatibilità, commissioni e condizioni applicate.
I punti di forza di buddy UniCredit
Aspetti da tenere a mente su buddy UniCredit